Domain hobby-bücher.de kaufen?
Wir ziehen mit dem Projekt
hobby-bücher.de um.
Sind Sie am Kauf der Domain
hobby-bücher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hobby-bücher.de kaufen?
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Bekommt der Staat das Geld vom Erlös der "Mein Kampf"-Bücher von Hitler?
Nein, der Staat bekommt kein Geld vom Erlös der "Mein Kampf"-Bücher von Hitler. Nach dem Ende des Zweiten Weltkriegs wurden die Rechte an dem Buch an den Freistaat Bayern übertragen, der jegliche Einnahmen aus dem Verkauf an gemeinnützige Organisationen spendet. **
Ähnliche Suchbegriffe für Erlös
Top-Angebote
Produkte zum Begriff Erlös:
-
Geschichten, die das Lesen in ungarischer Sprache unterstützen.Das Erlernen des Lesens ist eine der größten Herausforderungen in den ersten Schuljahren. Um die Lesetechnik und Geschwindigkeit zu entwickeln, helfen Silben jungen Schülern, die gerade erst mit dem Lesen vertraut werden. Neben kurzen Geschichten bieten das Ausmalen von zauberhaften Zeichnungen und spielerische Übungen ein Gefühl des Erfolgs, das die Kinder ermutigt, mehr zu lesen.Seitenanzahl: 32Einband: TaschenbuchProduktgröße: 20 x 21 x 13,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
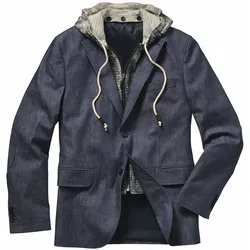
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
-
Wie kann man den Erlös eines Unternehmens maximieren? Welche Strategien können angewendet werden, um den Erlös zu steigern?
Man kann den Erlös eines Unternehmens maximieren, indem man die Preise erhöht, die Produktivität steigert und neue Märkte erschließt. Strategien wie Marketingkampagnen, Produktinnovationen und effizientere Prozesse können dabei helfen, den Umsatz zu steigern und somit den Gesamterlös zu maximieren. Es ist wichtig, kontinuierlich die Marktentwicklung zu beobachten und flexibel auf Veränderungen zu reagieren, um langfristig erfolgreich zu sein. **
-
Was ist der Preis bei maximalem Erlös?
Der Preis bei maximalem Erlös wird durch die Nachfrage und das Angebot bestimmt. Er liegt dort, wo die Nachfragekurve und die Angebotskurve sich schneiden. An diesem Punkt ist die Menge, die nachgefragt wird, am höchsten und der Erlös für den Verkäufer maximal. **

Was sind die Kosten-, Erlös- und Gewinnfunktionen?
Die Kostenfunktion beschreibt die Kosten, die ein Unternehmen hat, um seine Produkte herzustellen und zu verkaufen. Die Erlösfunktion gibt an, wie viel Umsatz das Unternehmen mit dem Verkauf seiner Produkte erzielt. Die Gewinnfunktion ist die Differenz zwischen den Erlösen und den Kosten und gibt somit den Gewinn des Unternehmens an. **
Wer kassiert den Erlös von der Bibel?
Der Erlös von Bibelverkäufen geht in der Regel an den Verlag oder den Herausgeber der Bibel. Bei religiösen Organisationen oder Kirchen können die Einnahmen auch für gemeinnützige Zwecke verwendet werden. Es gibt jedoch auch gemeinnützige Organisationen, die Bibeln kostenlos oder zu einem reduzierten Preis verteilen. **
Top-Angebote
Produkte zum Begriff Erlös:
-
Headu: Lesen, Wissen, Lernen - EnglischHeadu "Lesen, Schreiben und Lernen!" Sprachfähigkeiten entwickelndes Spiel ist ein lehrreiches und unterhaltsames Werkzeug, das Kindern auf spielerische Weise die Grundlagen des Lesens und Schreibens vermittelt. Inspiriert von der Montessori-Methode unterstützt dieses Spiel die kleinen Lernenden in drei Schritten: Zuerst setzen sie das passende Bild für das Wort aus Puzzleteilen zusammen, dann bilden sie das Wort mit beweglichen Buchstaben und schließlich schreiben sie es auf die spezielle Tafel mit dem löschbaren Marker.Das Set enthält einfache und vertraute Wörter wie „Affe“, „Banane“, „Auto“ und „Boot“. Das Spiel fördert die Feinmotorik, die Hand-Augen-Koordination, das logische Denken sowie Assoziations- und Beobachtungsfähigkeiten.Das Spiel ist in englischer Sprache.Packungsgröße: 25 x 21 x 7 cm7,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lesen NERVT! – Bücher? Nein, danke! (Lesen nervt! 1)Das interaktive Erstlesebuch „Lesen NERVT! – Bücher? Nein, danke!“ von Jens Schumacher ist genau das Richtige für alle, die Bücher eigentlich doof finden. Es ist für Kinder ab 7 Jahren geeignet und bietet ein ganz besonderes Leseerlebnis. originelles Konzept, bei dem das Buch selbst nicht gelesen werden möchte mit vielen bunten Illustrationen und witzigen Texten auf jeder Seite kurze Kapitel und interaktive Aufgaben regen zum Mitmachen an große Buchstaben in Fibelschrift erleichtern das Lesen Stopp! Dieses Buch sollte auf keinen Fall weitergelesen werden. Zumindest, wenn es nach der resoluten Weberknechtdame Karoline geht, die zwischen den verstaubten Seiten wohnt und einfach nur ihre Ruhe haben möchte. Mit allen Mitteln versucht sie, junge Leser dazu zu bewegen, das Buch wieder aus der Hand zu legen. Denn für Karoline ist klar: Lesen ist langweilig und Buchstaben nerven! Doch je mehr Gründe die Spinnendame aufführt, desto unterhaltsamer und aberwitziger werden ihre Beispiele. Vielleicht macht das Blättern in den Seiten ja doch mehr Spaß als gedacht? Das Hardcover-Buch aus dem arsedition Verlag eignet sich wunderbar als Geschenk zur Einschulung oder als unterhaltsame Lektüre für die ganze Familie, sowohl zum Selberlesen als auch zum Vorlesen.10,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Geschichten, die das Lesen in ungarischer Sprache unterstützen.Das Erlernen des Lesens ist eine der größten Herausforderungen in den ersten Schuljahren. Um die Lesetechnik und Geschwindigkeit zu entwickeln, helfen Silben jungen Schülern, die gerade erst mit dem Lesen vertraut werden. Neben kurzen Geschichten bieten das Ausmalen von zauberhaften Zeichnungen und spielerische Übungen ein Gefühl des Erfolgs, das die Kinder ermutigt, mehr zu lesen.Seitenanzahl: 32Einband: TaschenbuchProduktgröße: 20 x 21 x 13,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Bekommt der Staat das Geld vom Erlös der "Mein Kampf"-Bücher von Hitler?
Nein, der Staat bekommt kein Geld vom Erlös der "Mein Kampf"-Bücher von Hitler. Nach dem Ende des Zweiten Weltkriegs wurden die Rechte an dem Buch an den Freistaat Bayern übertragen, der jegliche Einnahmen aus dem Verkauf an gemeinnützige Organisationen spendet. **
-
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
Ähnliche Suchbegriffe für Erlös
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seiler, Bernd W.: Dresdner Literatur-GeschichtenDresdner Literatur-Geschichten , Von Dichtern und Schriftstellern in Dresden wird nicht oft berichtet, Baukunst, Malerei und Musik interessieren mehr. Dabei hat sich durchaus auch literarisch Bemerkenswertes hier zugetragen. Friedrich Schiller hat in Dresden den Don Carlos geschrieben, musste aber auch auf eine Liebe verzichten, an der er noch lange hing. Kleist konnte sich mit einer Zeitschrift nicht halten, auf die er seine Zukunft gegründet hatte, und E.T.A. Hoffmann dachte sich die Abenteuer des Studenten Anselmus aus. Fontane aber zeugte hier ein Kind, dessen Mutter ihm zu einer Romanfigur wurde. Auch Gerhart Hauptmann war in Dresden, oft sogar, nachdem er die Frau hier geheiratet hatte, die seinen Aufstieg finanzierte, nur dass er sie dennoch verließ. Thomas Mann hingegen konnte einen Dresdner Mordfall nicht vergessen, weil ihm in München ein Dresdner Jüngling gefiel. Länger in Dresden gelebt haben Karl May, Erich Kästner und Victor Klemperer, doch gerade sie fühlten sich in der Stadt mehr bedrängt als bereichert. Allerdings wäre ihnen, was sie zu ertragen hatten, woanders ebenso beschieden gewesen. Alles dies sind Dresdner Literatur-Geschichten, wissenswert, aber auch unterhaltsam, und so sollten sie nicht vergessen werden. Wer über Dresdner Literatur-Geschichten schreibt, sollte die deutsche Literatur, aber auch Dresden kennen. Bernd W. Seiler, geboren 1939 in Ostpreußen, ist nach dem Krieg in Dresden aufgewachsen und hat 1958 dort Abitur gemacht. Danach hat er in Kiel, München und Hamburg Germanistik und Geschichte studiert, promoviert, sich habilitiert und bis 2005 an der Universität Bielefeld Literaturwissenschaft gelehrt. Zahlreiche Veröffentlichungen von Goethe über Kleist und Fontane bis hin zu Thomas Mann und Kafka weisen ihn als fundierten Literatur-Kenner aus. Mit 'Es begann in Lesmona' (1993) über eine Bremer Briefsammlung sowie den Bildbänden 'Fontanes Berlin' (2010) und 'Fontanes Sommerfrischen' (2018) ist er einem breiteren Publikum aber auch als Autor bekannt geworden. Inhaltsverzeichnis Als PDF herunterladen Leseprobe Als PDF herunterladen , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20230731, Produktform: Leinen, Autoren: Seiler, Bernd W., Seitenzahl/Blattzahl: 200, Abbildungen: 44 Schwarz-Weiß-Fotografien, Keyword: Dresden; Erich Kästner; Friedrich Schiller; Gerhart Hauptmann; Gottfried Körner; Heinrich von Kleist; Karl May; Theodor Fontane; Thomas Mann; Victor Klemperer, Fachschema: Zwanzigstes Jahrhundert~Sprachgeschichte~Sprachwissenschaft / Sprachgeschichte~Komparatistik~Literaturwissenschaft (vergleichende)~Sprachwissenschaft / Komparatistik~Vergleichende Literatur- u. Sprachwissenschaft, Fachkategorie: Sprachgeschichte: Nachschlagewerke~Literaturwissenschaft, allgemein~Vergleichende Literaturwissenschaft, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Sax Verlag, Verlag: Sax Verlag, Verlag: Rhling, Birgit, Länge: 209, Breite: 132, Höhe: 22, Gewicht: 336, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Erlös eines Unternehmens maximieren? Welche Strategien können angewendet werden, um den Erlös zu steigern?
Man kann den Erlös eines Unternehmens maximieren, indem man die Preise erhöht, die Produktivität steigert und neue Märkte erschließt. Strategien wie Marketingkampagnen, Produktinnovationen und effizientere Prozesse können dabei helfen, den Umsatz zu steigern und somit den Gesamterlös zu maximieren. Es ist wichtig, kontinuierlich die Marktentwicklung zu beobachten und flexibel auf Veränderungen zu reagieren, um langfristig erfolgreich zu sein. **
-
Was ist der Preis bei maximalem Erlös?
Der Preis bei maximalem Erlös wird durch die Nachfrage und das Angebot bestimmt. Er liegt dort, wo die Nachfragekurve und die Angebotskurve sich schneiden. An diesem Punkt ist die Menge, die nachgefragt wird, am höchsten und der Erlös für den Verkäufer maximal. **
-
Was sind die Kosten-, Erlös- und Gewinnfunktionen?
Die Kostenfunktion beschreibt die Kosten, die ein Unternehmen hat, um seine Produkte herzustellen und zu verkaufen. Die Erlösfunktion gibt an, wie viel Umsatz das Unternehmen mit dem Verkauf seiner Produkte erzielt. Die Gewinnfunktion ist die Differenz zwischen den Erlösen und den Kosten und gibt somit den Gewinn des Unternehmens an. **
-
Wer kassiert den Erlös von der Bibel?
Der Erlös von Bibelverkäufen geht in der Regel an den Verlag oder den Herausgeber der Bibel. Bei religiösen Organisationen oder Kirchen können die Einnahmen auch für gemeinnützige Zwecke verwendet werden. Es gibt jedoch auch gemeinnützige Organisationen, die Bibeln kostenlos oder zu einem reduzierten Preis verteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.